事業用不動産の再活用、老朽化した建物の処分、空き家を活用した新規事業の立ち上げ。こうした場面で解体工事を検討するとき、「利用できる補助金はあるのか」「いつ申請すればよいのか」と悩む事業者も少なくありません。
結論からいうと、建物を解体するだけで全国一律に利用できる補助制度があるわけではありません。
解体関連の支援は、空き家対策、防災、耐震化、地域活性化など、一定の政策目的に沿って自治体などが設けているケースが中心です。
国土交通省でも、居住環境の改善や地域活性化を目的として、空き家や空き建築物の除却・活用を支援する「空き家再生等推進事業」を位置付けています。 (国土交通省)
一方、解体後に新しい店舗や宿泊施設、事業所などを整備し、新規事業へ進出する場合には、解体そのものではなく、事業計画全体に対する投資支援制度が検討できる場合もあります。
この記事では、事業者が解体工事を進める際に確認したい補助制度の考え方と、申請前に押さえておきたい実務上の注意点を解説します。
解体工事に関する支援は、大きく3つの方向から考える
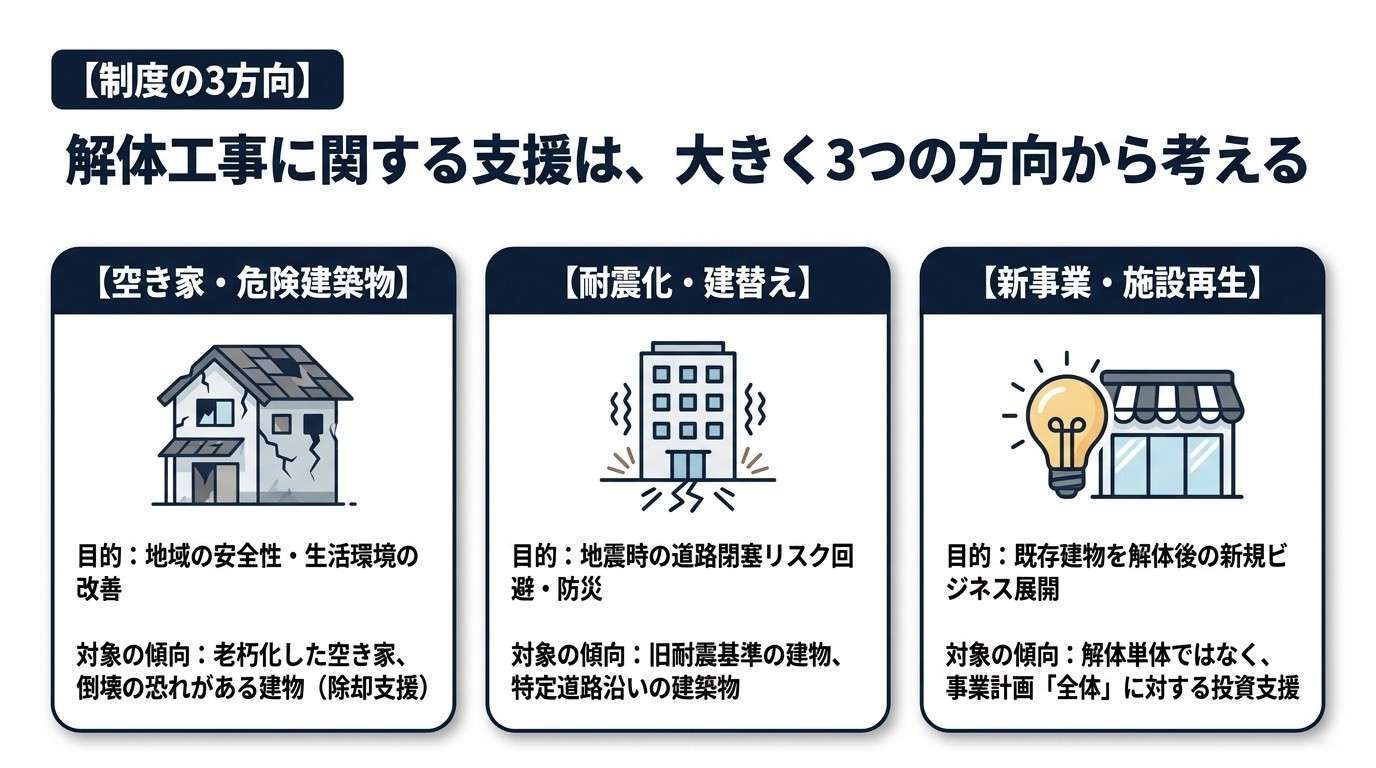
解体工事に関係する補助制度を探すときは、「解体費を補助してくれる制度」という一つの括りで考えないことが重要です。
大きく分けると、次の3つの方向があります。
1.空き家・危険建築物の除却支援
老朽化した空き家や倒壊のおそれがある建物などを除却し、地域の安全性や生活環境を改善することを目的とした支援です。
2.耐震化に伴う建替え・除却支援
旧耐震基準の建物や、地震時に道路閉塞などのリスクがある建築物について、耐震化の一環として建替えや除却を支援する制度です。
3.新事業・施設再生に伴う投資支援
既存建物を解体した後、新たな店舗、宿泊施設、事業所などを整備して新事業を始める場合に、解体単体ではなく、事業計画全体に対する支援を検討するケースです。
つまり、補助金を探す前に、
「なぜ解体するのか」
「解体後に何をするのか」
「その建物はどこにあるのか」
を整理することが、制度選びの出発点になります。
空き家・危険建築物の解体補助は「自治体ごと」に確認する
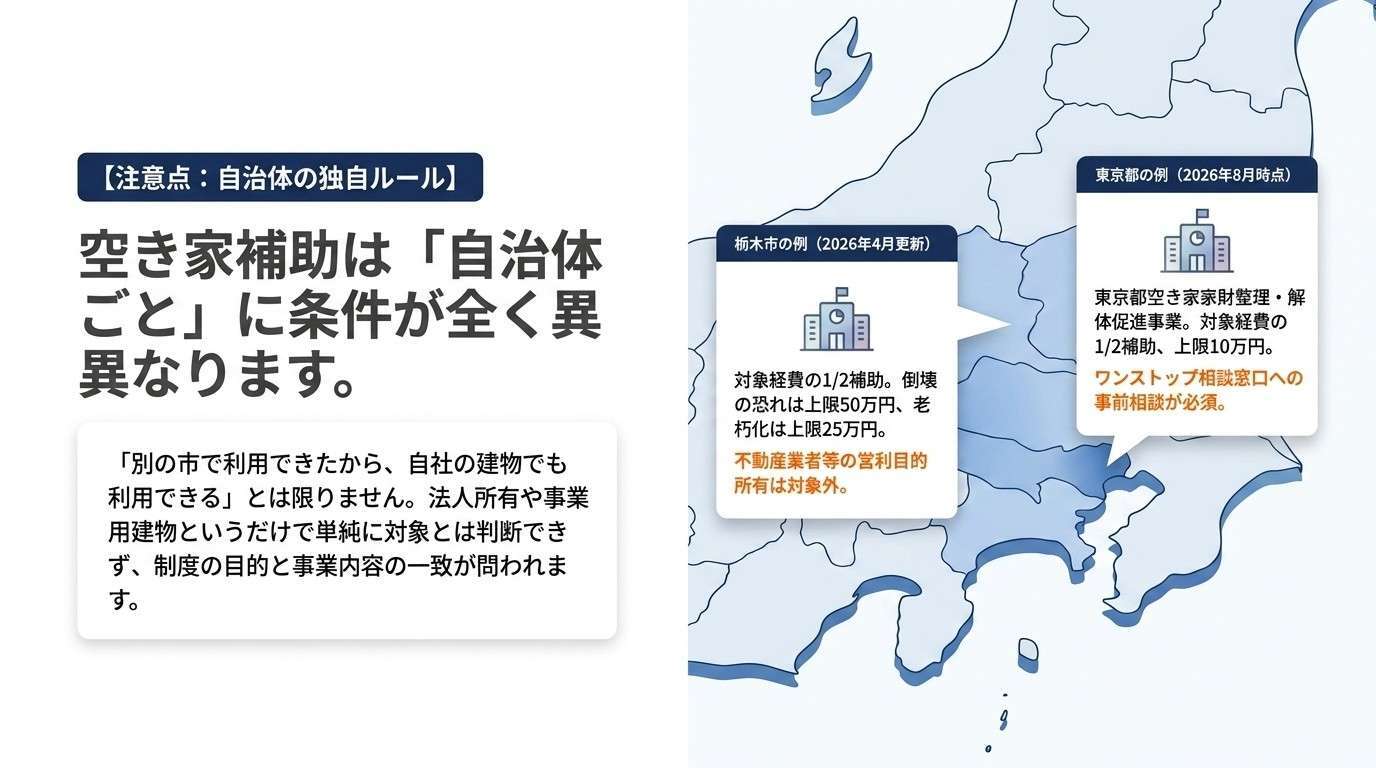
空き家の解体に対する補助制度は、自治体によって名称、対象者、対象建物、補助率、上限額、申請時期などが異なります。
国の制度が財源面などで関係する場合でも、実際にどの建物を対象にするのか、誰が申請できるのか、いつ募集するのかは自治体ごとに定められています。
そのため、「別の市で利用できたから、自社の建物でも利用できる」とは限りません。
例えば栃木市では、2026年4月1日更新の「空き家解体費補助金」において、市内にある一定の条件を満たす空き家を対象に、解体工事費の2分の1を補助しています。
ただし、倒壊等のおそれがある場合は上限50万円、老朽化が進み修繕が困難な場合は上限25万円とされており、さらに不動産業者等が営利目的で所有している住宅は対象外です。 (栃木市)
ここから分かるのは、補助金の有無以上に、制度の目的と自社の建物・事業内容が一致しているかが重要だということです。
法人所有だから対象になる、事業用建物だから対象になる、と単純に判断することはできません。
東京都でも解体・除却に関する支援制度がある
東京都では、空き家の早期解消や利活用を促進するため、「東京都空き家家財整理・解体促進事業」が設けられています。
この制度では、東京都内に所在する空き家の所有者を対象に、空き家の家財整理や解体にかかる費用の一部を補助しています。
2026年8月時点で東京都が公表している制度では、空き家の解体について、消費税等を除く対象経費の2分の1、上限10万円とされています。
また、東京都空き家ワンストップ相談窓口への相談が対象要件の一つです。 (住宅政策ポータル)
金額だけを見ると、大規模な事業用建物の解体費用を大きくカバーする制度ではありません。
しかし、空き家状態を解消して売却や建替え、土地活用へ進むきっかけとしては、確認しておく価値があります。
東京都は区市町村が実施する空き家関連の支援制度も一覧化しているため、建物所在地の自治体制度まで確認することが重要です。 (住宅政策ポータル)
耐震化が目的なら、より大きな支援につながる場合もある
古い建物の解体を検討している場合は、単純な「老朽建物の解体」だけでなく、耐震化や防災対策の一環として対象になるかも確認しましょう。
例えば東京都港区では、一定の基準を満たす建築物について、建替えや除却費用の一部を助成する制度を設けています。
同制度では、建築年や建物用途、耐震性、道路との関係など、さまざまな条件が設定されています。
また、申請予定年度の前年度に事前申告が必要とされるケースがあり、すでに建替え・除却工事の契約をしたものや、実施済みの工事は対象外とされています。 (港区ホームページ)
ここで重要なのは、「解体費用に補助金があるか」ではなく、「今回の解体がどの制度目的に該当する可能性があるか」
という視点です。
建物の築年、用途、所在地、耐震診断の有無などを整理してから自治体へ相談すると、対象制度を確認しやすくなります。
「解体だけ」と「解体後の新規事業」は分けて考える
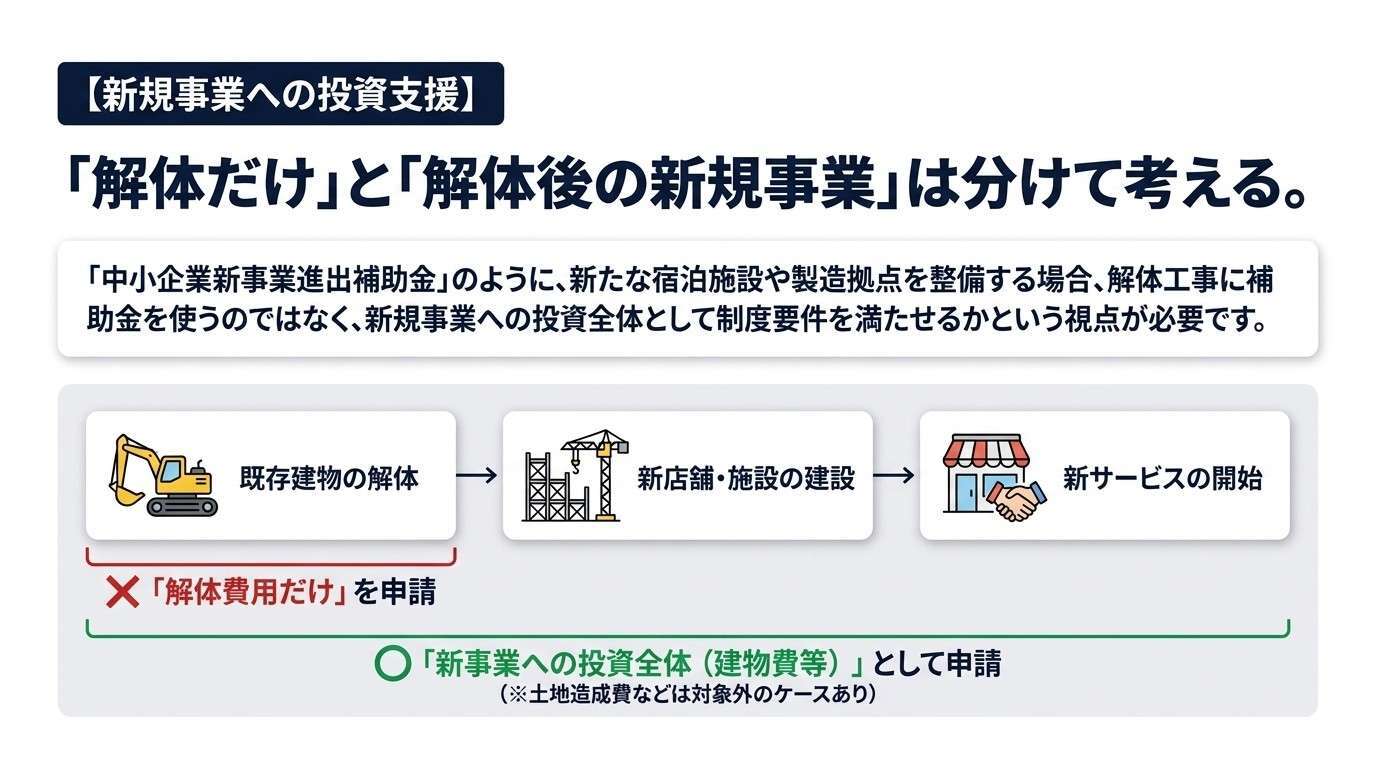
事業者が補助制度を探す際、もう一つ重要なのが、解体工事そのものと、解体後の事業投資を分けて考えることです。
例えば、
「古くなった倉庫を壊して更地にする」
だけであれば、まずは空き家対策や耐震化など、建物の除却を目的とした自治体制度を確認することになります。
一方、
「古い建物を解体して、新しく宿泊施設をつくる」
「既存工場を解体して、新たな製造拠点を整備する」
「建物を解体した跡地に新しいサービス拠点を開設する」
といったケースでは、新しい事業への投資を支援する制度が検討対象になる可能性があります。
ただし、ここでも「解体費そのものが補助対象になる」と考えるのは危険です。
例えば中小企業新事業進出補助金は、既存事業とは異なる新市場・高付加価値事業への進出を支援する制度で、補助対象経費に建物費などが含まれています。
一方、建物の購入や土地造成費は対象外とされるなど、対象経費には細かな条件があります。 (中小企業新事業進出補助金)
つまり、
「解体工事に補助金を使う」のではなく、「解体を含む新規事業への投資全体として制度要件を満たせるか」
という考え方が必要です。
補助金を探すときは「解体後の計画」まで整理する
事業者の場合、単に「建物を壊したい」という情報だけでは、適切な制度を判断しにくいことがあります。
次の内容を整理しておくと、自治体や支援機関へ相談するときも話がスムーズです。
- 建物の所在地
- 建物の用途
- 建築年
- 所有者・所有形態
- 空き家になった時期
- 耐震診断の有無
- 解体する理由
- 解体後の土地利用
- 新事業を行う予定があるか
- おおよその解体費用
- 希望する工事時期
特に重要なのが、「解体した後、この土地をどう使うのか」です。
補助制度の目的は単なる工事費の軽減ではなく、防災、地域活性化、空き家対策、新事業創出などに設定されているためです。
最も注意したいのが「交付決定前の契約・着工」
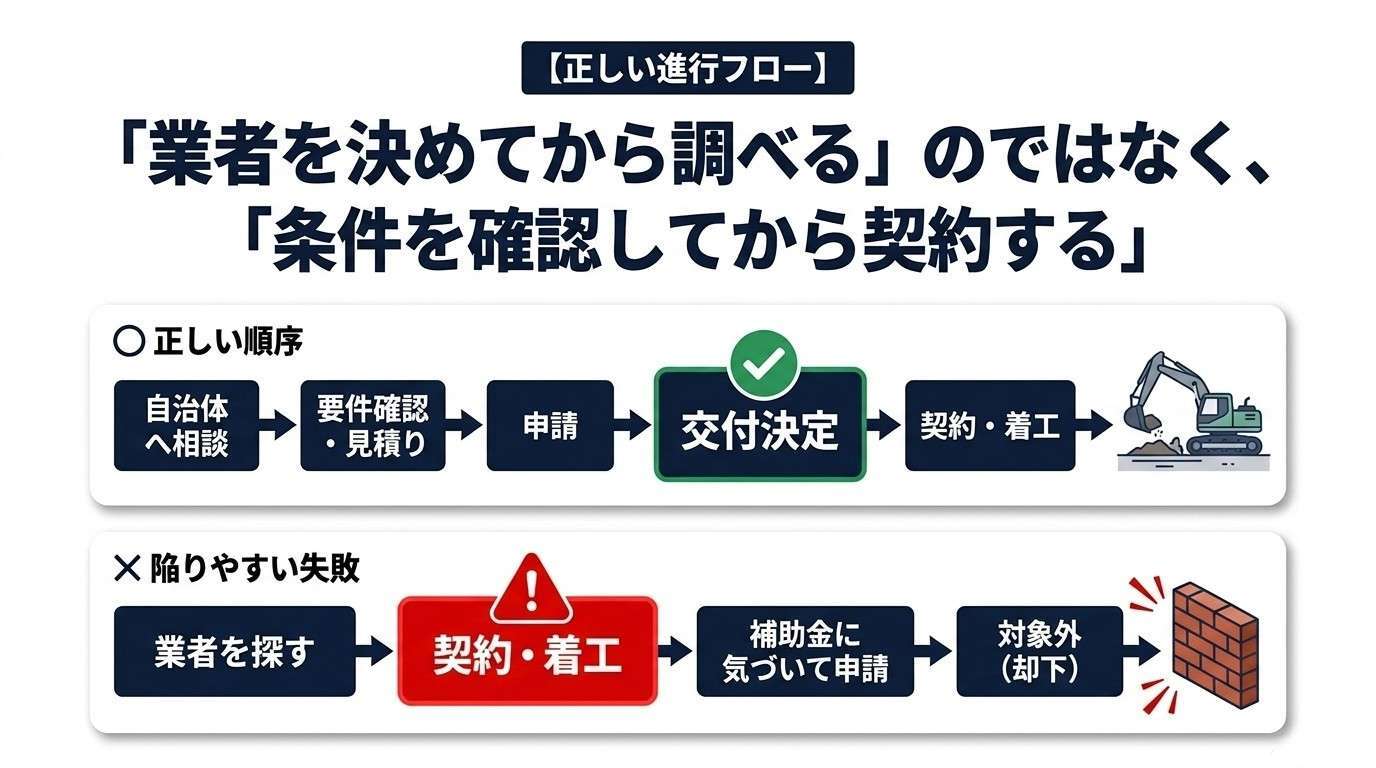
補助金を検討するとき、最も注意したいのが工事を始めるタイミングです。
「業者の予定を先に確保したい」
「年度末までに工事を終えたい」
という事情から先に契約や着工を進めてしまうと、補助対象から外れてしまう可能性があります。
実際に港区の耐震化助成では、既に建替え・除却工事の契約をしたものや、既に工事を実施したものは申請対象外とされています。 (港区ホームページ)
また、補助制度によっては、申請前の契約や発注を対象外とする仕組みが採用されています。
新事業進出補助金でも、応募申請時点ですでに契約している経費は補助対象外とされ、交付決定後に発注・契約し、検収・支払いを行うことが基本とされています。 (中小企業新事業進出補助金)
したがって、
「業者を決めてから補助金を調べる」のではなく、「補助金の条件を確認してから契約・着工のタイミングを決める」
ことが重要です。
解体工事を進める前に、確認しておきたい5つのこと
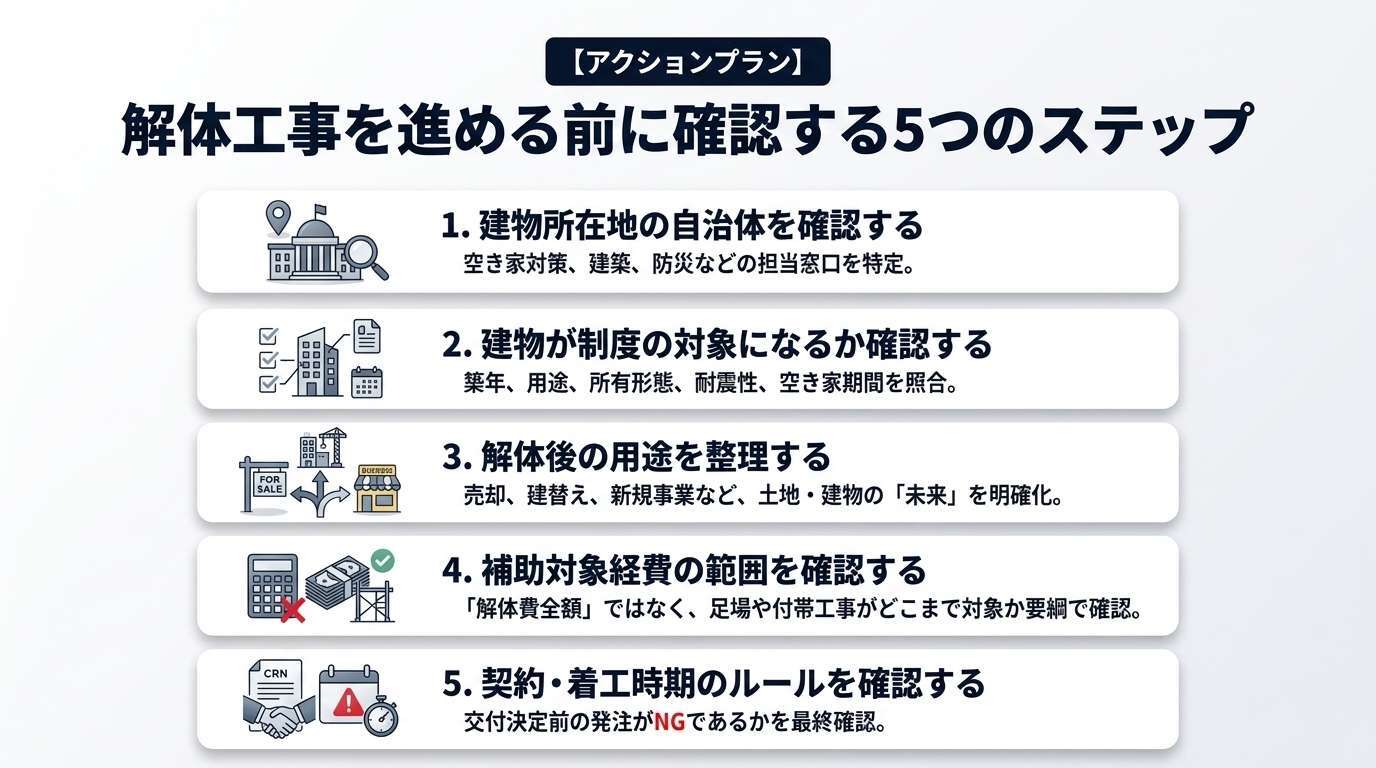
補助金を利用する可能性があるなら、次の順番で確認すると安心です。
1.建物所在地の自治体を確認する
市区町村の空き家対策、住宅、建築、防災などの担当部署を確認します。
2.建物が制度の対象になるか確認する
築年、用途、所有形態、耐震性、空き家状態などを確認します。
3.解体後の用途を整理する
売却、建替え、賃貸、新規事業など、土地や建物をどう活用するのか明確にします。
4.補助対象経費を確認する
「解体費全額」が対象とは限りません。
足場、廃棄物処理、付帯工事など、どこまで対象になるのかを制度の要綱で確認します。
5.契約・着工時期を確認する
補助金の申請前・交付決定前に契約や着工をしてよいのか、必ず確認します。
ここを間違えると、対象となるはずだった工事が補助対象外になる可能性があります。
補助金は「後払い」もある。資金繰りまで考えておく
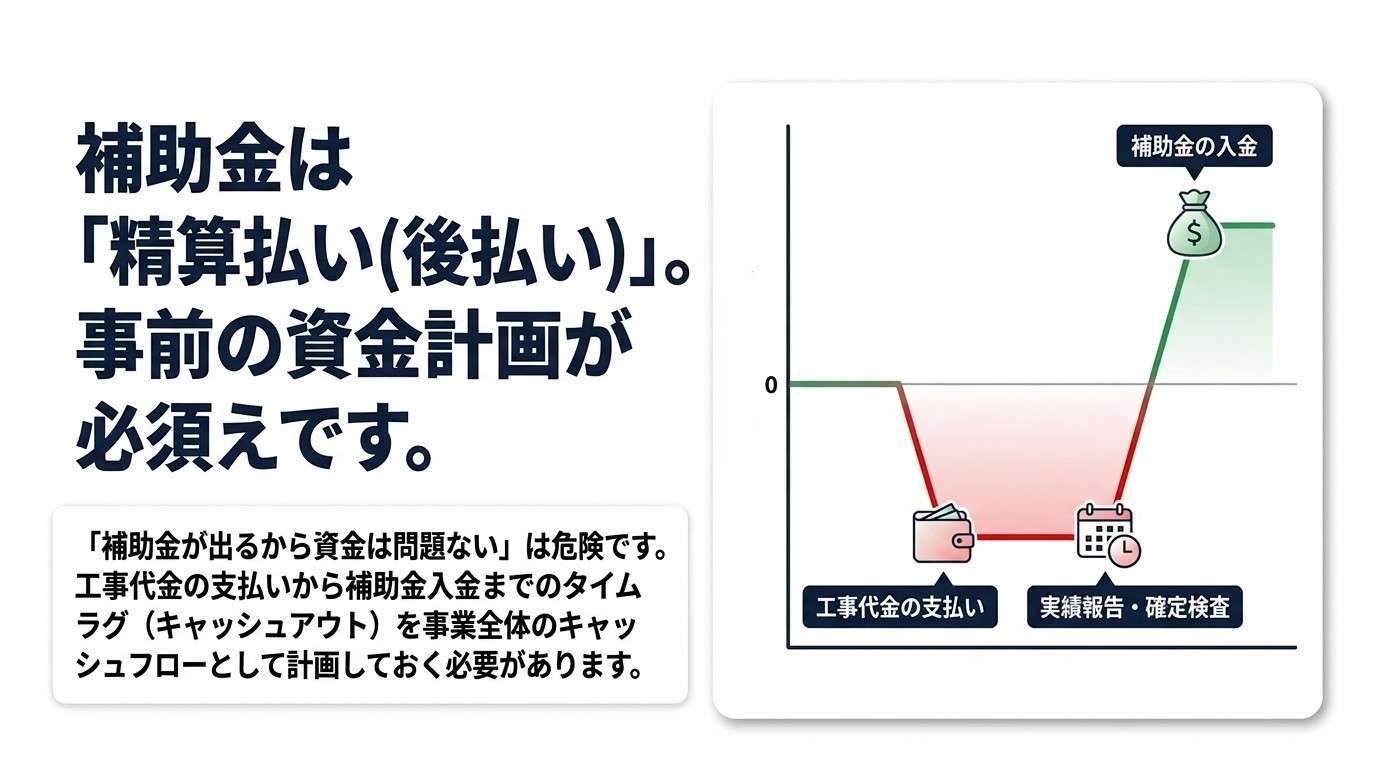
補助金を使う場合、必ずしも工事前に補助金が振り込まれるわけではありません。
制度によっては、工事を実施して費用を支払い、実績報告や検査を経た後に補助金が確定し、その後に支払われる「精算払い」となります。
例えば中小企業新事業進出補助金では、事業完了後に実績報告や確定検査を行い、補助金額の確定後に精算払いされる仕組みです。 (中小企業新事業進出補助金)
そのため、
「補助金が出るから資金は問題ない」
と考えるのではなく、工事費の支払いから補助金入金までの資金繰りもあらかじめ計画しておく必要があります。
特に解体工事は、数百万円以上の費用になるケースもあります。
工事代金の支払条件、入金予定、金融機関からの借入可能額などを含め、事業全体のキャッシュフローとして考えておくことが重要です。
税務上の扱いも、補助金申請と同時に確認する
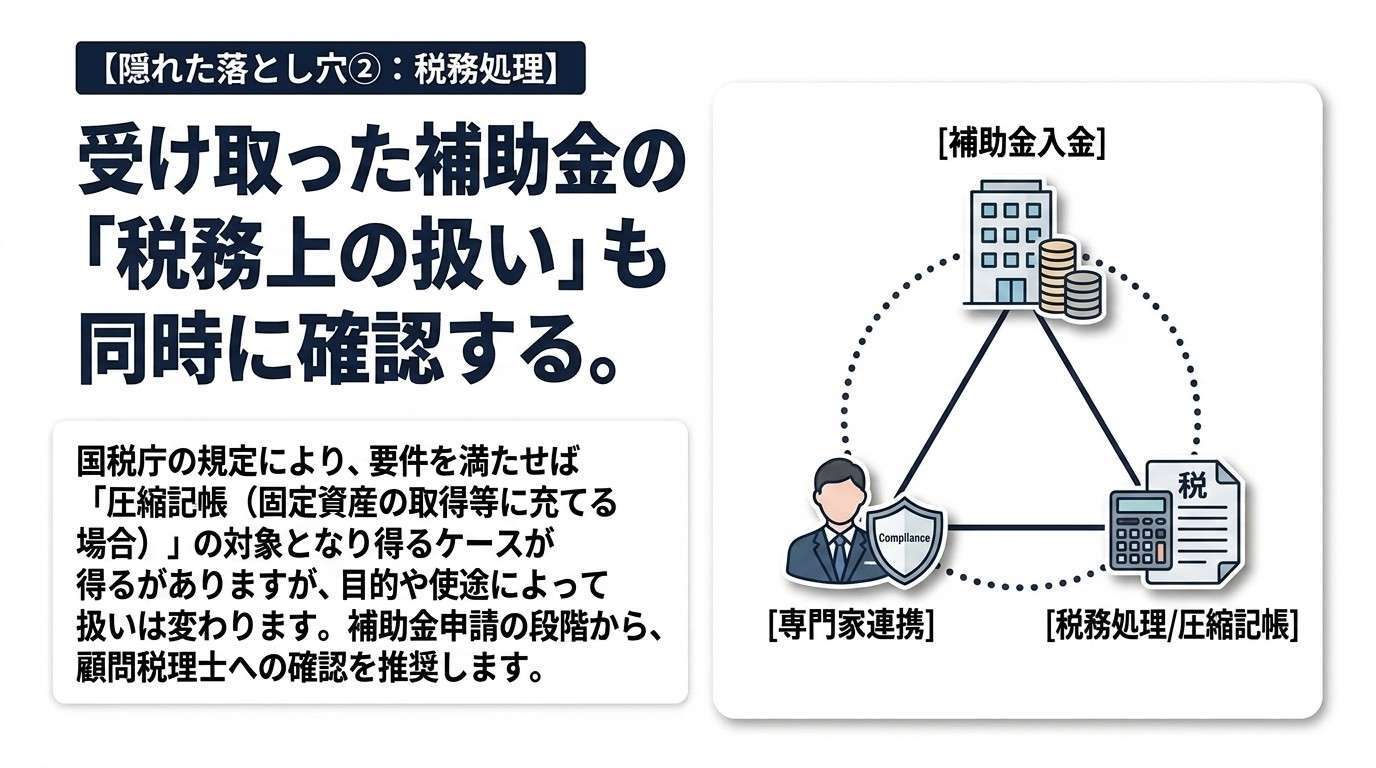
補助金を受け取った後は、税務上の処理も確認しておきましょう。
国税庁では、国または地方公共団体から交付される補助金などについて、固定資産の取得または改良に充てるものについて一定の要件を満たす場合、圧縮記帳の対象となり得ることを示しています。 (国税庁)
ただし、これはすべての補助金や解体費用に一律に適用されるものではありません。
補助金の交付目的、使途、固定資産の取得・改良との関係などによって取り扱いが変わる可能性があります。
そのため、補助金を受け取る前の段階から、顧問税理士などに確認しておくことをおすすめします。
補助金を使えるかどうかは「工事前」の確認が重要
解体工事に関する補助制度は、全国共通の「解体費○%補助」といった単純な仕組みではありません。
空き家対策なのか。
耐震化なのか。
防災対策なのか。
地域活性化なのか。
それとも、解体後の新規事業への投資なのか。
工事の目的によって、検討すべき制度が変わります。
また、制度を見つけても、申請時期や対象要件を満たしていなければ利用できません。
特に注意したいのが、申請前の契約・着工です。
「補助金が使えるかもしれない」と思ったら、まず自治体や制度の窓口へ確認し、その条件を踏まえて見積り・工期・契約時期を決める。
この順番が重要です。
解体工事の計画段階から、施工会社へ相談する
補助制度の申請そのものは、制度によって申請者や必要書類が異なるため、自治体などの窓口へ確認する必要があります。
一方で、施工会社にも早い段階で相談しておくことで、解体費用や工期、対象経費の整理に役立つ場合があります。
昇龍総建では、木造・鉄骨造・RC造などの解体工事に対応し、現地条件を踏まえた工事内容や見積りについてご相談いただけます。
「古い建物を解体して土地を再活用したい」
「事業用建物を建替えを検討している」
「補助制度を利用できる可能性も含めて、まず解体費用を知りたい」
といった段階からでも、計画を整理するためのご相談が可能です。
補助金については、対象制度の判断や申請可否を自治体・各制度の公募要領で確認することが前提となります。
そのうえで、解体工事については、建物の状態や立地条件を確認し、必要な工事内容と費用を早めに把握しておくことが大切です。
まとめ|補助金は「解体費を安くする制度」ではなく、事業計画の一部として考える
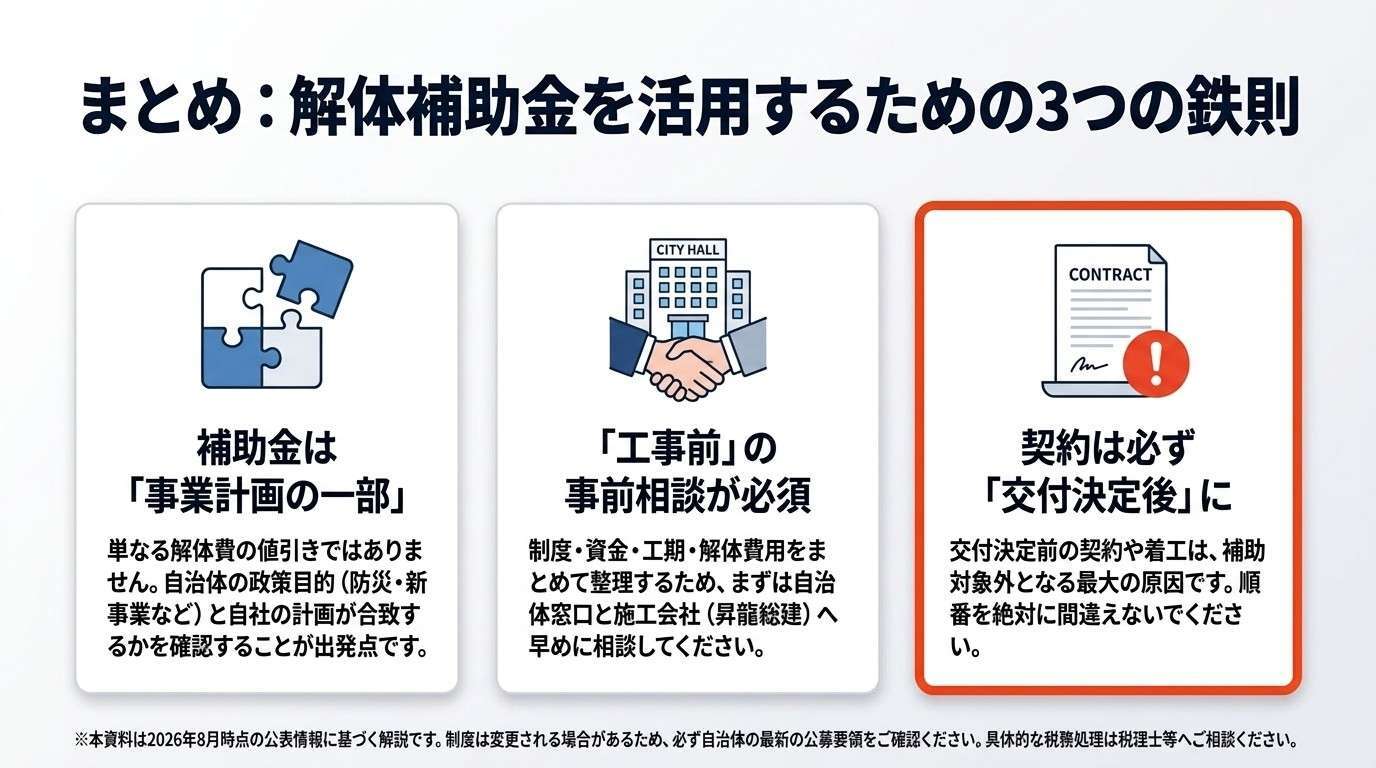
事業者が解体工事を検討するとき、補助金を単純な「工事費の値引き」と考えるのは適切ではありません。
空き家の除却、防災、耐震化、地域活性化、新規事業など、制度の目的に自社の計画が合っているかを確認することが出発点です。
そして、補助制度を利用する可能性があるなら、
- 制度を探す
- 対象要件を確認する
- 自治体等へ相談する
- 見積り・資金計画を作る
- 交付条件を確認する
- 交付決定後に契約・着工する
という順番で進めることが重要です。
特に、交付決定前の契約や着工によって補助対象外となる制度があることは、必ず押さえておきたいポイントです。
建物の解体を検討している段階であれば、まずは所在地、建物用途、築年、解体理由、解体後の活用方法を整理してみてください。
その情報があれば、自治体の制度を確認するときにも、施工会社へ相談するときにも話が進めやすくなります。
昇龍総建では、建物の構造や立地条件を踏まえた解体工事のご相談・お見積りに対応しています。
「補助金が使えるか確認したいが、まず何を調べればいいか分からない」
「事業用建物を解体した場合の費用を知りたい」
「解体後の土地活用まで含めて計画を進めたい」
という方も、まずは現在の状況をお聞かせください。
補助制度の利用可否を確認する前に工事を進めるのではなく、制度・資金・工期・解体費用をまとめて整理することから始めることをおすすめします。
ご注意ください
本記事は、2026年8月時点で公表されている情報をもとにした一般的な解説です。
補助制度は年度途中でも募集状況、予算、対象要件、受付期間、対象経費などが変更される場合があります。
補助金・助成金の利用を検討する際は、必ず建物所在地の自治体および各制度の最新の公募要領・交付要綱をご確認ください。
また、税務上の取り扱いは企業の状況や補助金の使途によって異なるため、具体的な申告・会計処理については税理士等の専門家へご確認ください。
参考: 国土交通省「空き家再生等推進事業」 (国土交通省) / 東京都住宅政策本部「東京都空き家家財整理・解体促進事業」 (住宅政策ポータル) / 栃木市「空き家解体費補助金」 (栃木市) / 港区「民間建築物耐震化促進事業」 (港区ホームページ) / 中小企業基盤整備機構「中小企業新事業進出補助金」 (中小企業新事業進出補助金) / 国税庁「国庫補助金等で取得した固定資産等の圧縮記帳」 (国税庁)

